
| Suchen | Themen | Lexikon |
| Register | Fächer | Datenbank |
| Medien | Links | Daten | |
| Projekte | Dokumente | ||
| Schule und Agenda 21 | |
| Lokale Agenda | Globale Agenda |

| |
|
|
|
|
||||||||||||||||||
| Kontakt | Haftungsausschluss |
 |
|||
|
|
|||||
| Daten/Statistiken | Einkommensteuer |

 2026 

|
|
Erbschaftsteuer DE 2010-2025 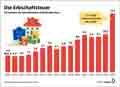 25.09.26 (2836) |
dpa-Globus 18572: Die Erbschaftsteuer Das Aufkommen der Erbschaftsteuer ist besonders zuletzt stark gestiegen, wie die Zeitreihe seit 2010 zeigt (in G€): '10 4,4 '11 4,2 '12 4,3 '13 4,6 '14 5,5 '15 6,3 '16 7,0 '17 6,1 '18 6,8 '19 7,0 '20 8,6 '21 9,8 '22 9,2 '23 9,3 '24 10,0 '25 15,4 Die Erbschaftsteuer ist eine reine Ländersteuer mit einem Anteil von zuletzt (2025) 3,7% an den gesamten Einnahmen der Länder (415,3 G€). Der Steuersatz steigt in 7 Stufen mit der Höhe der Erbschaft (75k, 300k, 600k, 6M ...) (§19) und hängt ab vom Verwandtschaftsgrad, der auch die Freibeträge bestimmt (z.B. Ehepartner 500k, Kinder 400k, Geschwister 20k) (§16) (↗Steuertarif, Infos/ Online-Rechner: finanztip steuertipps) . Für Unternehmen gelten besondere Verschonungsregeln: begünstigtes Betriebsvermögen bleibt unter bestimmten Voraussetzungen bis zu 85% oder sogar 100% steuerfrei (§13a). Diese Verschonungsregeln zählen zu den umstrittensten Aspekten der Steuerpolitik (⤴). Das Bundesverfassungsgericht verhandelt am 12./13.10.2026 (↗) erneut über die Verfassungsmäßigkeit dieser Steuerprivilegien für die Erben von Unternehmen. Quelle: BMF BMF | Infografik
|
||||||||||||||||||||||||||
|
Sozialbudget DE 2025 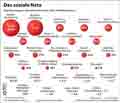 16.09.26 (2835) |
dpa-Globus 18552: Das soziale Netz Das Sozialbudget 2025 umfasst rund 1,431 T€ (32% vom BIP), die sich auf 29 Sozialleistungen verteilen. An der Spitze liegen mit weitem Abstand die Renten- (28,9%) und Krankenversicherung (23,5 %). Einstellig folgen Kinder-/Jugendhilfe (5,3%), Beamtenpensionen (5,3%), Entgeltfortzahlung (5,1%), Pflegeversicherung (4,9%), Sozialhilfe (4,2%) sowie Kindergeld und Familienlastenausgleich (4,2%), zusammen bereits 81% des Sozialbudgets. Berücksichtigt man zusätzlich die steuerlichen Leistungen wie Freibeträge oder das Ehegattensplitting, ergibt sich sogar eine Summe von rund 1,5 T€. Quelle: BMAS | Infografik | Tabelle/ Infos | Serie | Zeitreihe
|
||||||||||||||||||||||||||
|
Steuereinnahmen DE 1998-2025 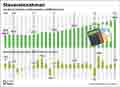 05.06.26 (2783) |
dpa-Globus 18345: Steuereinnahmen Im Jahr 2025 stiegen die gesamten Steuereinnahmen in Deutschland um 4,4% auf einen neuen Rekordstand von 989,8 G€ ƵR , davon wurden 75,4% über die gemeinschaftlichen Steuern (u.a. Lohn-/Einkommensteuer, Umsatzsteuer) und 11,0% über die Bundessteuern (u.a. Energiesteuer, Solidaritätszuschlag) erhoben. (→ Steuerspirale). Quelle: BMF: Zeitreihe Steuerschätzung | Infografik | Serie | Zeitreihe
|
||||||||||||||||||||||||||
|
Steuerspirale DE 2025 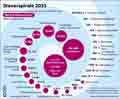 02.06.26 (2782) |
dpa-Globus 18346: Steuerspirale 2025 Im Jahr 2025 hat der Staat (Bund, Länder, Gemeinden) 989,8 G€ Steuern eingenommen (+4,4 % ggü.Vorjahr).
 . Höchster prozentualer Anstieg: Erbschaftsteuer (+54,3%), Schankerlaubnissteuer (+36,3%), Abgeltungsteuer (+28,7%). Absolut am stärksten gewachsen ist die Lohnsteuer (+13,8 G€).
Quelle: BMF | Infografik | Tabelle/ Infos | Serie
|
||||||||||||||||||||||||||
|
Einkommensteuer DE 2025 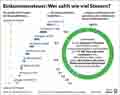 22.05.26 (2775) |
dpa-Globus 18327: Einkommensteuer: Wer zahlt wieviel Steuern Die Grafik stellt die Verteilung der Einkommensteuer (ESt) auf die Dezile im Jahr 2026 *dar, wobei die beiden unteren Dezile zum untersten Fünftel zusammengefasst sind  . Das untere Fünftel mit einem zu versteuernden Einkommen (zvE) unter 18.453€ zahlt nur 0,4 % des gesamten ESt-Aufkommens, denn laut BVG darf das Existenzminimum nicht besteuert werden. Daher wird nur das den Grundfreibetrag übersteigende zvE besteuert. Mit wachsendem zvE steigt der Anteil am ESt-Aufkommen bis auf 56,9 % beim obersten Dezil, denn in Deutschland ist der Steuertarif progressiv, allerdings nur bis zum Spitzensteuersatz von 45 %. Jedoch sind insbesondere Superreiche, deren Einkommen zum großen Teil aus Zinsen/ Dividenden besteht, von der Progression weitestgehend ausgenommen, denn Einkünfte aus Kapitalvermögen werden seit der Steuerreform 2009 nur noch pauschal mit 26,375% besteuert (Abgeltungsteuer 25% + Solidaritätszuschlag 5,5%).
Quelle: BMF Institut der deutschen Wirtschaft | Infografik | Tabelle/ Infos | Serie
|
||||||||||||||||||||||||||
|
Drei Mal Lohn DE 2025 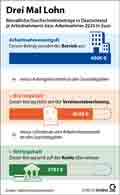 04.05.26 (2770) |
dpa-Globus 18276: Drei Mal Lohn Bei der Lohnabrechnung von Arbeitnehmern werden drei Lohnbegriffe unterschieden. Das Arbeitnehmerentgelt (A) (kurz: Entgelt) ist in der VGR der gesamte Lohn des Arbeitnehmers, den der Arbeitgeber aufwenden muss. Vom Entgelt abgezogen werden die Sozialversicherungen (S) und die Lohnsteuer (L), übrig bleibt etwas mehr als die Hälfte, die als Nettolohn (N=A–S–L) ausgezahlt werden. Die Sozialversicherungen (S) werden aufgeteilt in einen Anteil der Arbeitgeber (Sg) und Arbeitnehmer (Sn), wobei nur Letzterer auf der Lohnabrechnung auftaucht, zusammen mit dem Bruttolohn (B=A–Sg). Durchschnittswerte 2025 (in €/Monat): Entgelt 4900 (100%); Bruttolohn 4030 (82,2%); Nettolohn 2787 (56,9 %). Vom Nettolohn gehen dann weitere Steuern ab (u.a.: Mehrwert-, Energie-, Grundsteuer: Steuerspirale ➔ ). Letztendlich verbleibt weniger als ein Drittel beim Arbeitnehmer (⤴). (Hintergrund: Abgabenquote, Lohnquote, Volkseinkommen). (Hinweis zgh): Für die Kaufkraft ist ein 4.Lohn wichtig, der Reallohn Zeitreihe . Quelle: Destatis | Infografik | Serie | Zeitreihe
|
||||||||||||||||||||||||||
|
Abgabenquote OECD-2024  06.02.26 (2733) |
dpa-Globus 18114: So hoch sind die Abgaben Im Jahr 2024 betrug die Abgabenquote* im Durchschnitt der OECD 25,0%, unter den 38 Mitgliedsstaaten variierte die Quote um den Faktor 5,5. Ranking (Quote in %): ⟨BE 39,7 LT 38,2 DE 37,4 DK 35,7 SI 35,6⟩ ... ⟨MX 12,2 CR 10,7 CL 7,2⟩ .
Quelle: OECD | Infografik | Tabelle/ Infos
|
||||||||||||||||||||||||||
|
Einkommensteuer Grundtarif DE 2026  23.01.26 (2725) |
dpa-Globus 18092: Der Einkommensteuer-Tarif 2026 Damit das Existenzminimum steuerfrei bleibt, wird im Einkommensteuergesetz ($32a EStG) der Grundfreibetrag festgelegt, bis zu dem die Steuer null ist. Um die "Kalte Progression" zu mildern, wurden auch zwei Folge-Eckwerte im Steuertarif etwas erhöht. Die Grafik zeigt den Grenzsteuersatz-Verlauf im Grundtarif. Er wird abschnittsweise für fünf Zonen definiert:
Hinzu kommt der Solidaritätszuschlag (kurz: „Soli“) auf einen Steuerbetrag über der Freigrenze 20.350 € bei zvE 74.968 € . Darüber ("Milderungszone") steigt der Soli-Satz von 0% auf 5,5%, so dass ab zvE 116.606 € konstant 5,5% auf den vollen Steuerbetrag entfallen (Splitttarif: alle Grenzen 2-fach). Die Einkommensteuer (inkl. Lohnsteuer) und die Mehrwertsteuer sind die beiden mit Abstand ergiebigsten Steuerquellen des Staates: 34,2% + 31,9% = 66,1% der gesamten Steuereinnahmen im Jahr 2024 (➔). Quelle: BMF bpb | Infografik | Serie
|
||||||||||||||||||||||||||
| erstellt: 24.10.26/ zgh | Einkommensteuer |
2026
|
|
|
|
||||||||||||||||||||||
|
|
|

|
|||||||||||||||||||
|
|
||||||||||||||||||||||
| Kontakt | über uns | Impressum | Haftungsausschluss | Copyright © 1999 - 2026 Agenda 21 Treffpunkt | |||